Di sekolah dulu, keberhasilan kita diukur dengan nilai dalam rapor. Ketika dewasa, ada juga nilai yang memungkinkan Anda mengetahui kondisi keuangan — skor kredit (credit score). Setiap kali Anda mengajukan kredit atau meminjam uang, mendaftar untuk kartu kredit, mengambil pinjaman personal atau KTA, atau membeli rumah, maka skor kreditmu akan dipertimbangkan.
Jadi, apa sebenarnya skor kredit itu?
Laporan untuk kesehatan keuanganmu
Sesuai namanya, skor kredit adalah penilaian berdasarkan riwayat pembayaran Anda di akun pinjaman Anda. Pemberi pinjaman (misalnya bank) menggunakan skor kredit untuk menentukan apakah Anda adalah peminjam yang baik, yang kemungkinan akan membayar pinjaman secara penuh dan tepat waktu. Dengan demikian, skor kredit ini mempengaruhi jumlah yang mereka bersedia pinjamkan kepada Anda, serta tingkat suku bunga yang ditawarkan.
Bagaimana skor kredit dinilai?
Sebelumnya, penilaian skor kredit didapatkan melalui Sistem Informasi Debitur (SID) atau dikenal dengan sebutan "BI Checking" yang dikelola Bank Indonesia (BI). Kini, dengan beralihnya kewenangan pengawasan perbankan dari BI kepada Otoritas Jasa Keuangan (OJK), maka SID digantikan dengan Sistem Layanan Informasi Keuangan (SLIK) yang dikelola oleh OJK. Sistem ini kini bisa diakses oleh bank dan lembaga keuangan lainnya.
SLIK menyimpan Informasi Debitur yang biasa disebut "iDeb". Informasi ini berisi riwayat kelancaran kredit dan/atau pembiayaan seorang debitur. Skor kredit yang diberikan untuk penilaian ketepatan waktu pembayaran ini berkisar dari 1-5.
| Skor Kredit |
Makna & Kriteria |
| 1 |
Kredit Lancar, artinya debitur selalu memenuhi kewajibannya untuk membayar cicilan bulanan beserta bunganya hingga lunas, tanpa pernah menunggak. |
| 2 |
Kredit dalam Perhatian Khusus (DPK), artinya debitur tercatat menunggak cicilan kredit 1-90 hari |
| 3 |
Kredit Tidak Lancar, artinya debitur tercatat menunggak cicilan kredit 91-120 hari |
| 4 |
Kredit Diragukan, artinya debitur tercatat menunggak cicilan kredit 121-180 hari |
| 5 |
Kredit Macet, artinya debitur tercatat menunggak cicilan kredit lebih 180 hari. |
Berdasarkan skor kredit di atas, bank dan lembaga keuangan cenderung menolak pinjaman dari seseorang dengan skor kredit 3, 4, dan 5.
Bagaimana cara cek skor kreditmu?
Anda bisa meminta Informasi Debitur di SLIK, yang mencakup berbagai informasi tentang riwayat kredit Anda secara luring (offline) maupun daring (online) melalui aplikasi iDebku dari OJK. Layanan ini tidak dipungut biaya. Semua lembaga keuangan, baik bank maupun nonbank yang terdaftar dalam Biro Informasi Kredit, juga dapat mengakses Informasi Debitur milik Anda.
Apa saja hal-hal yang dapat memengaruhi skor kredit?
Skor kredit dari SLIK hanya mempertimbangkan ketepatan waktu membayar cicilan atau pinjaman. Ketepatan waktu ini hanyalah satu dari banyak faktor yang dipertimbangkan oleh bank dan lembaga keuangan dalam menganalisis pengajuan pinjaman. Beberapa faktor yang dapat mempengaruhi skor kredit serta penilaian bank terhadap Anda di antaranya:
- Tidak cukup riwayat kredit: Jika Anda baru saja bekerja atau belum pernah mengambil pinjaman, sistem mungkin tidak memiliki cukup informasi untuk menilai Anda.
- Terlalu banyak pinjaman: Semakin banyak Anda meminjam, semakin tinggi risiko kredit Anda. Pinjaman ini mencakup pembelian dengan layanan Buy Now, Pay Later dan kredit pemilikan rumah atau kendaraan.
- Catatan kriminal: Aktivitas kriminal atau kejahatan akan memberi pengaruh negatif ke penilaian bank terhadap Anda.
- Riwayat pinjaman: Melunasi pinjaman Anda secara tepat waktu akan membantu Anda mendapatkan skor kredit yang baik.
- Frekuensi pengajuan pinjaman: Jumlah pinjaman yang Anda ajukan dan waktu pengajuan pinjaman terakhir Anda juga mempengaruhi perhitungan risiko kreditmu.
- Menjadi penjamin: Jika Anda adalah penjamin untuk suatu pinjaman yang tidak mampu dibayar peminjamnya, maka ini akan berpengaruh terhadap risiko kredit Anda juga!.
Apa yang dapat dilakukan untuk meningkatkan skor kredit?
Jika Anda tidak melakukan pembayaran pinjaman, maka hal itu akan berdampak negatif pada skor kredit. Namun demikian, bukan berarti hal itu tak bisa diperbaiki. Ada beberapa hal yang dapat Anda lakukan untuk memperbaiki skor kredit:
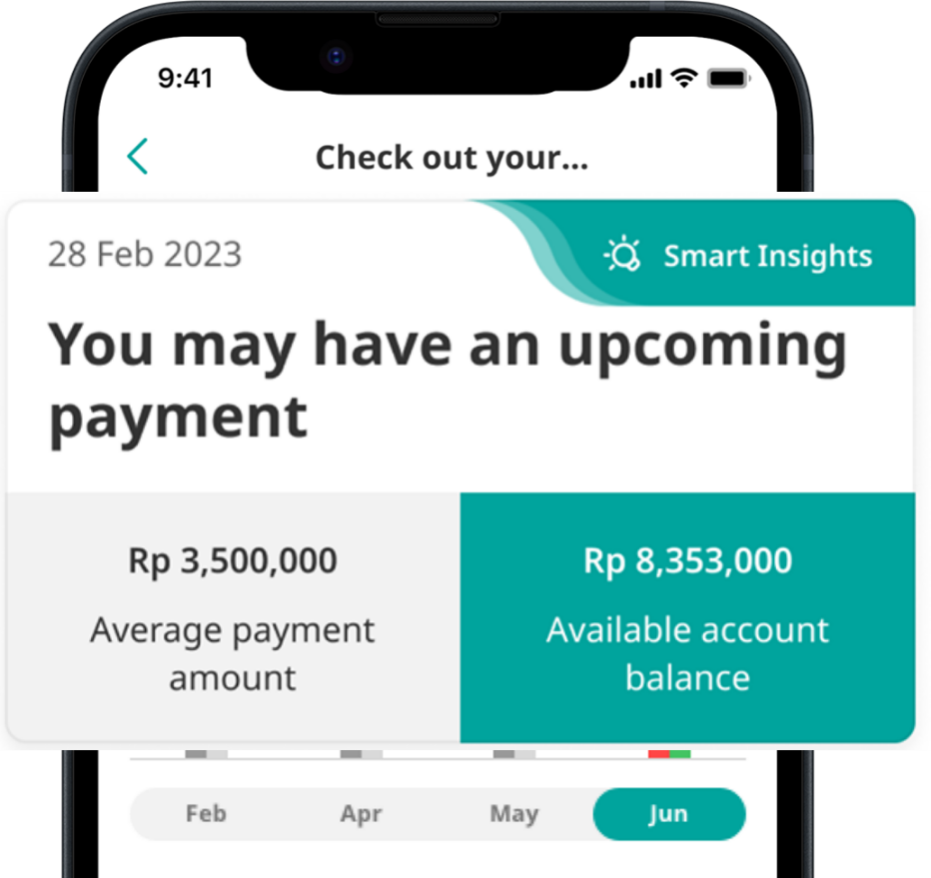
- Bayar tagihan tepat waktu: Gunakan UOB TMRW, lewat fitur Smart Insight akan ingetin Anda supaya selalu bayar tagihan tepat waktu.
- Tetap aktifkan setidaknya satu kartu kredit: Jika Anda tidak memiliki fasilitas kredit aktif, ajukan kartu kredit untuk mulai membangun skor kredit yang baik. Tentu saja, jangan lupa untuk membayar tagihan tepat waktu!
- Hindari mengambil utang terlalu banyak: Mengajukan terlalu banyak kartu kredit atau fasilitas peminjaman dalam periode waktu yang singkat dapat mempengaruhi skor kredit.
- Jaga kesehatan keuangan -: Catatan keuangan tertentu seperti rekening yang ditutup/dihentikan dan kebangkrutan dapat tercatat dalam Informasi Debitur Anda hingga jangka waktu yang panjang. Maka dari itu, menjaga kesehatan keuangan dalam kondisi yang baik sangatlah penting.
Tangani keuanganmu dengan fitur manajemen keuangan cerdas UOB TMRW, seperti pengingat tagihan agar Anda tidak lupa bayar tagihan tepat waktu.
Kredit yang baik lebih menjamin isi saku Anda
Memiliki manajemen kredit yang baik tidak hanya memudahkan untuk mendapatkan pinjaman yang disetujui, namun juga meningkatkan kemungkinan untuk memperoleh tingkat bunga yang lebih rendah. Buat keputusan keuangan yang cerdas (misalnya gaya hidup sesuai kemampuan atau menggunakan utang dengan bijak) untuk membangun skor kredit yang baik dan membuat diri Anda selangkah lebih dekat menuju kesejahteraan finansial.